
“อยากให้ลูกรู้คุณค่าของเงิน”

นี่เป็นหนึ่งในประโยคที่ครูกุ้งได้ยินจากพ่อแม่บ่อยมาก
อยากให้ลูกใช้เงินเป็นอยากให้ลูกรู้คุณค่าของเงินอยากให้รู้ว่าเงินไม่ได้หามาง่าย ๆ
แต่คำถามที่น่าสนใจคือ...
แล้วเด็กจะ “รู้คุณค่าของเงิน” ได้อย่างไร?
ด้วยการบอกว่า “อย่าซื้อ อันนี้แพง”?
ด้วยการบอกว่า “เก็บเงินไว้นะ อย่าใช้หมด”?
หรือด้วยการบอกว่า “พ่อแม่ทำงานเหนื่อยกว่าจะได้เงินมา”?
ทั้งหมดนี้พูดได้ค่ะ
แต่ครูกุ้งคิดว่า การรู้คุณค่าของเงินต้องไปไกลกว่าการรู้ว่าเงินหายาก
เพราะเด็กอาจรู้ว่าเงินหายากและยังตัดสินใจใช้เงินตามอารมณ์ได้
เด็กอาจรู้ว่าควรออมและยังซื้อของเกินงบได้
เด็กอาจมีเงินออมแต่ยังซื้อของเพราะเพื่อนมีได้
ข้อมูลจาก OECD PISA 2022 ทำให้เห็นภาพนี้ชัดมาก
ในกลุ่มนักเรียนอายุประมาณ 15 ปี ค่าเฉลี่ยของประเทศและเขตเศรษฐกิจ OECD ที่เข้าร่วมการประเมินพบว่า
93% เคยออมเงิน ในช่วง 12 เดือนที่ผ่านมา
แต่ขณะเดียวกัน...
77% เคยซื้อของแพงกว่าที่ตั้งใจจะใช้
และ
60% เคยซื้อของเพราะเพื่อนมี
ตัวเลขนี้ทำให้ครูกุ้งกลับมาคิดว่า
“การออมเป็น” กับ “การตัดสินใจเรื่องเงินเป็น”อาจไม่ใช่เรื่องเดียวกัน
และคำว่า “อยากให้ลูกรู้คุณค่าของเงิน” จึงน่าสนใจมากค่ะ
เพราะการเงินไม่ได้มีแค่ “ความรู้”
เด็กอาจตอบได้ว่าอะไรคือ Need / Want
แต่เมื่อยืนอยู่หน้าของที่อยากได้จริง ๆเขาจะเลือกอย่างไร?
เด็กรู้ว่า ควรออมเงิน
แต่เมื่อเพื่อนทุกคนมีของชิ้นนั้นเขาจะจัดการกับความอยากของตัวเองอย่างไร?
เด็กรู้ว่าเงินมีจำกัด
แต่ถ้ามีเงินค่าขนม 500 บาทอยู่ในมือเขาจะวางแผนให้ถึงปลายสัปดาห์อย่างไร?
ตรงนี้เริ่มไม่ใช่เพียงเรื่อง Financial Knowledge แล้วค่ะ
CFPB หรือ Consumer Financial Protection Bureau ของสหรัฐฯ มองความสามารถทางการเงินของเด็กผ่านองค์ประกอบ 3 ด้าน
1. Executive Functionการวางแผน การควบคุมตัวเอง การคิดถึงผลในอนาคต และการจัดการแรงกระตุ้น
2. Financial Habits & Normsนิสัย ค่านิยม และรูปแบบการจัดการเงินที่ค่อย ๆ ก่อตัว
3. Financial Knowledge & Decision-making Skillsความรู้ทางการเงิน รวมถึงความสามารถในการค้นข้อมูล เปรียบเทียบ และตัดสินใจ
ที่น่าสนใจมากคือ CFPB ระบุว่า ช่วงอายุประมาณ 6–12 ปี เป็นช่วงที่ Financial Habits & Norms เริ่มก่อตัวชัดขึ้น เด็กกำลังสร้างตัวตน สังเกตว่าคนในครอบครัวและเพื่อนปฏิบัติต่อเงินอย่างไร และเริ่มมีบทเรียนเรื่องเงินของตัวเอง
เพราะฉะนั้น...
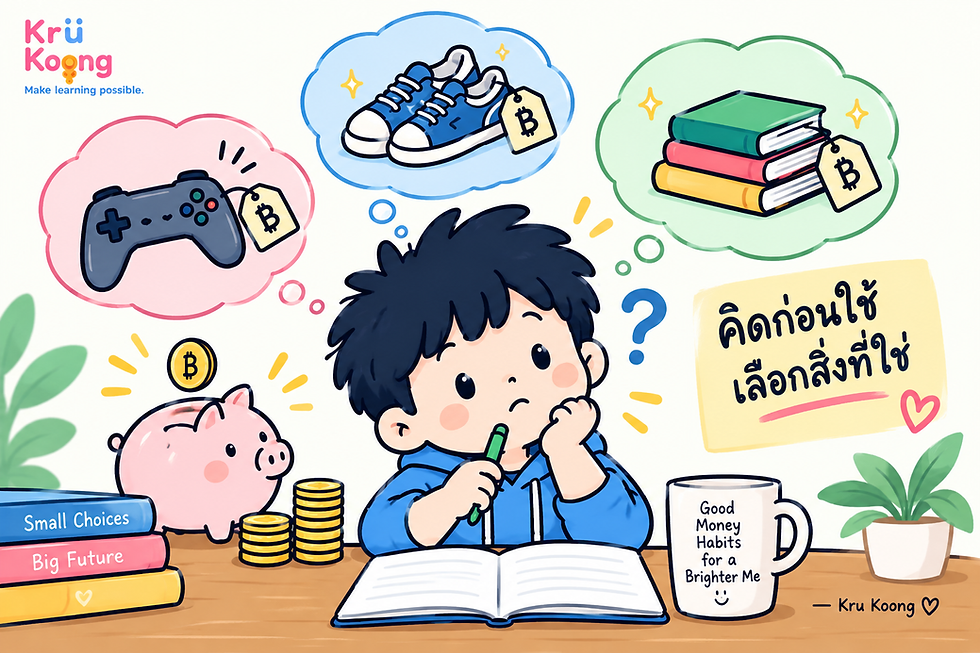
ถ้าอยากให้ลูกรู้คุณค่าของเงิน อาจต้องให้ลูกได้ “ใช้เงิน” ด้วย
ไม่ใช่ให้ใช้แบบไม่มีขอบเขตนะคะ 😊
แต่ให้เงินจำนวนที่เหมาะสมกับวัยกำหนดว่าเงินก้อนนี้มีหน้าที่อะไรแล้วให้พื้นที่ลูกได้
คิด → เลือก → ลอง → ทบทวน
ให้เขาเคยอยากได้ของสองอย่าง แต่เงินซื้อได้อย่างเดียว
ให้เขาเคยเลือกซื้อของ แล้วพบทีหลังว่าไม่ได้อยากได้ขนาดนั้น
ให้เขาเคยรอ เพื่อเก็บเงินซื้อสิ่งที่อยากได้มากกว่า
ให้เขาเคยเปรียบเทียบราคา
ให้เขาเคยใช้เงินเกือบหมดตั้งแต่ต้นสัปดาห์ แล้วต้องวางแผนกับเงินที่เหลือ
และบางครั้ง...
ให้เขามีพื้นที่ “ผิดพลาดด้วยเงินจำนวนน้อย”
แล้วไม่รีบเฉลยแทน
แต่ชวนกลับมาคุยว่า
“ตอนซื้อ เราคิดอะไรอยู่?”
“ซื้อแล้วรู้สึกอย่างไร?”
“ถ้าย้อนกลับไปเลือกใหม่ หนูจะเลือกเหมือนเดิมไหม?”
“ถ้าเพื่อนไม่มีของชิ้นนี้ หนูยังอยากได้อยู่ไหม?”
“ถ้าไม่ซื้อวันนี้ เงินก้อนนี้ทำอะไรอย่างอื่นได้บ้าง?”
คำถามเหล่านี้กำลังฝึกมากกว่าคณิตศาสตร์เรื่องเงิน
มันกำลังฝึก การตัดสินใจ
และพ่อแม่สำคัญมากกว่าที่คิด
OECD พบอีกว่า นักเรียนที่พูดคุยกับพ่อแม่เกี่ยวกับ การตัดสินใจใช้เงินของตัวเอง มีแนวโน้มทำคะแนน Financial Literacy ได้ดีกว่า และประมาณ 64% ของนักเรียนรายงานว่าพูดเรื่องการใช้จ่ายของตัวเองกับพ่อแม่เป็นรายสัปดาห์หรือรายเดือน
นี่เป็นเหตุผลที่แนวทางของครูกุ้งไม่ได้หยุดอยู่ที่การให้เด็ก “เรียนเรื่องเงิน”
แต่ต้องการให้เรื่องเงิน กลับไปอยู่ในชีวิตจริงของครอบครัว
เงินค่าขนมการซื้อของการออมการตั้งเป้าหมายการอยากได้ของตามเพื่อนการตัดสินใจผิดพลาด
ทั้งหมดสามารถกลายเป็น ห้องเรียนการเงินเล็ก ๆ ที่บ้านได้
โดยพ่อแม่ไม่จำเป็นต้องพูดเรื่องเงินเก่งที่สุด
แค่ไม่รีบตัดสินใจแทนลูกทุกครั้ง
“อยากให้ลูกรู้คุณค่าของเงิน”
สำหรับครูกุ้งจึงไม่ได้หมายถึง
อยากให้ลูกประหยัดที่สุด
ไม่ได้หมายถึง
อยากให้ลูกไม่ซื้ออะไรเลย
และไม่ได้หมายถึง
อยากให้ลูกเก็บเงินเยอะที่สุด
แต่หมายถึง...
อยากให้ลูกค่อย ๆ เข้าใจว่าเงินทุกก้อนมีทางเลือกทุกการเลือกมีสิ่งที่เราได้และไม่ได้และเขาสามารถคิดก่อนตัดสินใจได้ด้วยตัวเอง
วันนี้เขาอาจกำลังตัดสินใจกับเงิน 100 บาท
วันหนึ่งข้างหน้ามันอาจเป็นเงิน 100,000 บาท
สิ่งที่ครูกุ้งอยากสร้างตั้งแต่วันนี้จึงไม่ใช่เพียง “เด็กที่มีเงินออม”
แต่คือ เด็กที่มีวิธีคิดก่อนใช้เงิน 💙

เพราะบางที...
การรู้คุณค่าของเงินไม่ได้เกิดจากการที่ผู้ใหญ่บอกว่าเงินมีค่า
แต่อาจเกิดขึ้นในวันที่เด็กได้มีเงินของตัวเองได้เลือกด้วยตัวเองและได้เรียนรู้จากผลของการเลือกนั้นจริง ๆ
— ครูกุ้ง
Make learning possible.
แหล่งอ่านต่อโดยตรง: OECD — PISA 2022: Students’ spending and saving behaviours และ CFPB — Building Blocks of Financial Capability


Comments