
อยากให้ลูกมีพฤติกรรมการเงินที่ดี ต้องฝึกอย่างไร? 4 ขั้นจาก “รู้” ไปสู่ “ทำเป็น”

พ่อแม่หลายคนอยากให้ลูกมีนิสัยการเงินที่ดี
อยากให้รู้จักออมคิดก่อนซื้อใช้เงินอย่างรู้คุณค่าไม่ใช้ตามเพื่อนวางแผนเงินเป็นและเมื่อโตขึ้น สามารถดูแลเงินของตัวเองได้
คำถามคือ...
เราจะสร้างพฤติกรรมเหล่านี้ให้เด็กได้อย่างไร?
การให้เด็กเรียนเรื่องการเงินมีประโยชน์ค่ะ
แต่มีเรื่องหนึ่งที่ครูกุ้งคิดว่าสำคัญมาก:
“รู้เรื่องเงิน” กับ “จัดการเงินของตัวเองได้” เป็นคนละขั้นของการเรียนรู้
งาน meta-analysis ของ Kaiser และ Menkhoff ที่รวบรวม 37 การศึกษาทดลอง/กึ่งทดลองเกี่ยวกับ Financial Education ในโรงเรียน พบว่าโดยเฉลี่ยการเรียนการเงินส่งผลเชิงบวกต่อทั้งความรู้และพฤติกรรม แต่ผลต่อความรู้มีขนาดใหญ่กว่าผลต่อพฤติกรรมอย่างชัดเจน ScienceDirect
นี่ไม่ได้หมายความว่า “สอนแล้วไม่ได้ผล”
ตรงกันข้ามค่ะ
มันกำลังบอกเราว่า...
การสร้าง “ความรู้” และการสร้าง “พฤติกรรม” ต้องการกระบวนการเรียนรู้ที่มากกว่ากัน
เด็กตอบถูก ไม่ได้แปลว่าเด็กจะทำแบบนั้นในชีวิตจริง
ลองถามเด็กว่า
“ได้เงินมา ควรออมไหม?”
เด็กส่วนใหญ่อาจตอบว่า
“ควรค่ะ/ครับ”
แต่เมื่อเงิน 500 บาทอยู่ในมือจริง ๆ และมีของที่อยากได้อยู่ตรงหน้า...
นั่นเป็นอีกเรื่องหนึ่ง
ข้อมูล PISA 2022 ยิ่งทำให้เห็นความแตกต่างนี้ชัดขึ้น
ในกลุ่มประเทศและเขตเศรษฐกิจ OECD ที่เข้าร่วมการประเมิน Financial Literacy นักเรียนอายุประมาณ 15 ปี 93% รายงานว่าเคยออมเงินอย่างน้อยหนึ่งครั้งในรอบ 12 เดือน
แต่ในขณะเดียวกัน 77% ก็รายงานว่าเคยซื้อของที่ราคาเกินจำนวนเงินที่ตั้งใจจะใช้ OECD
ดังนั้น การที่เด็กรู้ว่า “ต้องออม” ยังไม่ตอบคำถามทั้งหมด
เขายังต้องเรียนรู้ว่า
เมื่ออยากได้ของมาก ๆ จะทำอย่างไรเมื่อเงินมีจำกัดจะเลือกอะไรเมื่อเพื่อนมีของที่เราอยากได้จะคิดอย่างไรเมื่อใช้เงินพลาดจะจัดการอย่างไรและเมื่อมีหลายเป้าหมาย จะจัดลำดับอย่างไร
นี่คือ Decision-making
ครูกุ้งจึงใช้หลักง่าย ๆ 4 ขั้น
ฝึก → ตัดสินใจ → เจอผลจริง → ทบทวน
จริง ๆ แล้วแนวคิดนี้ใกล้เคียงกับสิ่งที่ CFPB ของสหรัฐฯ เรียกว่า Experiential Learning
CFPB เสนอว่าเด็กควรมีโอกาสลงมือจริง ริเริ่มและตัดสินใจด้วยตัวเอง ได้สัมผัสผลของการเลือกในสภาพแวดล้อมที่ปลอดภัย และเรียนรู้ผ่านการ Reflection รวมถึงควรมีโอกาสฝึกซ้ำ วางแผน และตั้งเป้าหมาย Consumer Financial Protection Bureau
ลองดูว่าเมื่อนำมาอยู่ในบ้านจะหน้าตาอย่างไร
1. ฝึก — อย่าสอนอย่างเดียว ให้มี “สนามซ้อม”
ถ้าอยากให้ลูกบริหารเงินเป็น เด็กต้องมีเงินบางส่วนที่ได้บริหารจริง
อาจเริ่มจากเงินค่าขนมจำนวนเล็ก ๆ
ตกลงกันก่อนว่าเงินก้อนนี้มีหน้าที่อะไร
เช่น
ค่าขนมของที่อยากซื้อเองเงินออมเป้าหมายเงินแบ่งปันหรือเงินสำหรับกิจกรรมบางอย่าง
จำนวนเงินไม่จำเป็นต้องเยอะค่ะ
เพราะเป้าหมายของเงินก้อนนี้ไม่ใช่ทำให้เด็กมีเงินมาก
แต่คือทำให้เขามี พื้นที่ฝึก

2. ตัดสินใจ — อย่ารีบเลือกแทน
สมมติลูกมีเงินเหลือ 300 บาท
แล้วอยากซื้อของเล่นราคา 250 บาท
พ่อแม่เห็นแล้วรู้ทันทีว่า
“ไม่คุ้ม!”
นี่เป็นช่วงที่น่าสนใจมากค่ะ
เพราะเราเลือกได้สองทาง
ทางแรกคือบอกว่า
“ไม่ต้องซื้อ แม่ว่าไม่คุ้ม”
เด็กอาจประหยัดเงิน 250 บาทได้สำเร็จ
แต่คนที่ตัดสินใจคือ แม่
อีกทางหนึ่งคือถามว่า
“ถ้าซื้ออันนี้ หนูจะเหลือเท่าไร?”
“เงินที่กำลังเก็บอีกกองหนึ่งล่ะ?”
“ยังอยากซื้ออยู่ไหม?”
แล้วให้เด็กตัดสินใจภายในขอบเขตที่ตกลงกันไว้
สิ่งที่กำลังฝึกจึงไม่ใช่แค่ Saving
แต่คือ Decision-making
OECD PISA 2022 พบความสัมพันธ์ที่น่าสนใจว่า นักเรียนที่มี autonomy ในการจัดการเงินของตัวเองมากกว่ามีคะแนน Financial Literacy สูงกว่า อย่างไรก็ตาม OECD ระมัดระวังเรื่องการตีความ เพราะข้อมูลลักษณะนี้ไม่ได้พิสูจน์ว่า autonomy เป็นสาเหตุโดยตรงของคะแนนที่สูงขึ้น OECD
ดังนั้นเราไม่จำเป็นต้อง “ปล่อยทั้งหมด”
แต่สามารถให้
อิสระภายในขอบเขต
3. เจอผลจริง — อย่ารีบช่วยทุกครั้ง
สมมติลูกได้เงินค่าขนมวันจันทร์
และใช้เกือบหมดภายในวันพุธ
ถ้าเงินก้อนนั้นไม่ได้เกี่ยวข้องกับอาหารพื้นฐาน การเดินทาง ความปลอดภัย หรือความจำเป็นที่ผู้ใหญ่ต้องรับผิดชอบ
บางครั้งพ่อแม่ไม่จำเป็นต้องรีบเติมเงินให้
เด็กอาจต้องรอถึงวันรับเงินรอบต่อไป
นี่ไม่ได้หมายถึงการลงโทษค่ะ
แต่มันคือ ผลจากการตัดสินใจ
CFPB ระบุว่า experiential learning ที่มีประสิทธิภาพควรเปิดโอกาสให้เด็กตัดสินใจ ได้รับผลจากการเลือกในสภาพแวดล้อมที่ปลอดภัย และมีโอกาส reflection หลังจากนั้น Consumer Financial Protection Bureau
ครูกุ้งชอบเรียกพื้นที่แบบนี้ว่า
“ให้เด็กมีพื้นที่ผิดพลาดด้วยเงินจำนวนน้อย”
เพราะวันนี้อาจเป็นความผิดพลาด 50 บาท
แต่สิ่งที่เขากำลังฝึกคือกระบวนการตัดสินใจที่จะต้องใช้กับเงินจำนวนมากขึ้นในอนาคต
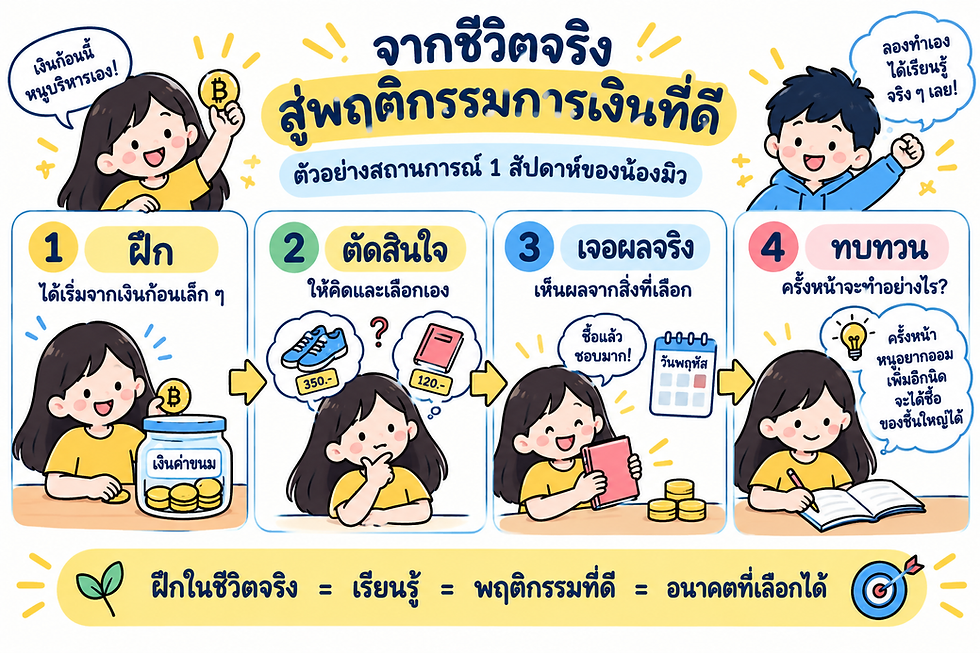
4. ทบทวน — อย่ารีบสรุปบทเรียนให้ลูก
ตรงนี้สำคัญมากค่ะ
หลังจากลูกตัดสินใจผิด เรามักอยากพูดว่า
“เห็นไหม แม่บอกแล้ว”
แต่ลองเปลี่ยนเป็นคำถาม
“เกิดอะไรขึ้น?”
“ตอนนั้นหนูคิดอะไรอยู่?”
“ซื้อแล้วรู้สึกเหมือนที่คิดไว้ไหม?”
“ถ้าย้อนกลับไปได้ หนูจะเลือกเหมือนเดิมไหม?”
“รอบหน้าอยากลองเปลี่ยนอะไร?”
การทบทวนช่วยให้ประสบการณ์ไม่ได้ผ่านไปเฉย ๆ แต่กลายเป็น การเรียนรู้
นี่คือเหตุผลที่ CFPB ไม่ได้พูดถึงแค่ hands-on experience แต่ระบุถึง guidance + reflection + repeated practice + planning and goal setting ด้วย Consumer Financial Protection Bureau
แล้วต้องทำกี่ครั้ง?
คำตอบของครูกุ้งคือ
มากกว่าหนึ่งครั้งค่ะ 😊
เด็กอาจบริหารเงินดีมากสัปดาห์นี้
สัปดาห์หน้ามีเกมใหม่ออกมา ก็อีกเรื่องหนึ่ง
เดือนนี้ออมเก่ง
เดือนหน้ามีเพื่อนซื้อของบางอย่าง ก็เกิดโจทย์ใหม่
นี่คือเหตุผลที่ Financial Capability ไม่ได้เกิดจากความรู้เพียงอย่างเดียว
CFPB แบ่งองค์ประกอบสำคัญออกเป็น Executive Function, Financial Habits & Norms และ Financial Knowledge & Decision-making Skills และอธิบายว่าทั้งสามส่วนค่อย ๆ พัฒนาตั้งแต่วัยเด็กไปจนถึงวัยรุ่นและวัยผู้ใหญ่ตอนต้น Consumer Financial Protection Bureau
โดยเฉพาะช่วง 6–12 ปี เป็นช่วงที่ Financial Habits & Norms เริ่มเป็นรูปเป็นร่าง เด็กกำลังสร้างตัวตน สังเกตพฤติกรรมของครอบครัวและเพื่อน และเริ่มมีประสบการณ์ทางการเงินของตัวเอง Consumer Financial Protection Bureau
เพราะฉะนั้น...
การเงินเด็กไม่ใช่วิชาที่เรียนให้จบแต่เป็นทักษะที่ต้องค่อย ๆ โตไปพร้อมกับเด็ก
แล้วพ่อแม่ต้องเป็นครูการเงินหรือเปล่า?
ไม่ค่ะ
พ่อแม่ไม่จำเป็นต้องเปิด PowerPoint สอนลูกทุกคืน 😄
สิ่งที่มีค่ามากกว่าอาจเป็นการเปิดพื้นที่ให้เรื่องเงินเกิดขึ้นในชีวิตประจำวัน
“วันนี้เรามีงบเท่านี้ จะเลือกอะไร?”
“สองร้านราคาไม่เท่ากัน เพราะอะไร?”
“เป้าหมายที่เราเก็บอยู่ถึงไหนแล้ว?”
“โปรโมชั่นนี้ทำให้เราอยากซื้อขึ้นไหม?”
“เดือนนี้แม่ตัดสินใจไม่ซื้ออันนี้ เพราะแม่กำลังเก็บเงินไปทำอีกอย่าง”
OECD พบว่านักเรียนอายุประมาณ 15 ปีที่รายงานว่าพูดคุยกับพ่อแม่เป็นรายสัปดาห์หรือรายเดือนเกี่ยวกับการซื้อของที่อยากได้ การซื้อออนไลน์ และการตัดสินใจใช้เงินของตัวเอง มีคะแนน Financial Literacy สูงกว่ากลุ่มที่ไม่เคยพูดเรื่องเหล่านี้ แม้ข้อมูลนี้เป็นความสัมพันธ์และไม่ควรตีความว่าเป็นเหตุโดยตรง OECD
ดังนั้นพ่อแม่ไม่ต้องเป็น “ผู้เชี่ยวชาญ”
แต่เป็น คนที่อยู่ข้าง ๆ ในสนามฝึกจริง
สูตรที่ครูกุ้งอยากฝากไว้
ฝึก → ตัดสินใจ → เจอผลจริง → ทบทวน → แล้วฝึกใหม่
ไม่ต้องรอให้ลูกเก่งก่อน
เพราะการฝึกต่างหากที่ค่อย ๆ ทำให้เก่ง
เหมือนว่ายน้ำ
เราอธิบายท่าว่ายได้ดูคลิปได้เรียนทฤษฎีได้
แต่สุดท้าย...
ต้องลงน้ำ
การเงินก็เช่นเดียวกันค่ะ 💙
— ครูกุ้ง
Make learning possible.
แหล่งอ่านต่อ: CFPB — Building Blocks of Youth Financial Capability · CFPB — Experiential Learning Strategies · OECD — PISA 2022: Parents and Money Matters · OECD — PISA 2022: Spending and Saving Behaviours · Kaiser & Menkhoff — Financial Education in Schools Meta-analysis


Comments